FIELD NOTE · NOMINEE SHARES
명의신탁주식은 누구 이름으로 되어 있는가보다
누구의 주식인지 어떻게 입증할 것인가가 더 중요합니다.
기업을 오래 경영한 대표들과 이야기하다 보면 주주명부에 가족이나 친척, 지인의 이름이 남아 있는 경우를 만납니다.
대표는 말합니다.
“실제로는 내 주식입니다.”
그러나 시간이 오래 지났다면 그 한마디만으로 충분하지 않을 수 있습니다.
누가 주금을 납입했는지.
왜 다른 사람의 이름을 사용했는지.
배당은 어떻게 이루어졌는지.
의결권은 누가 행사했는지.
이후 주식은 어떻게 이동했는지.
그리고 그 사실을 지금 무엇으로 입증할 수 있는지.
명의신탁주식은 여기서부터 시작합니다.
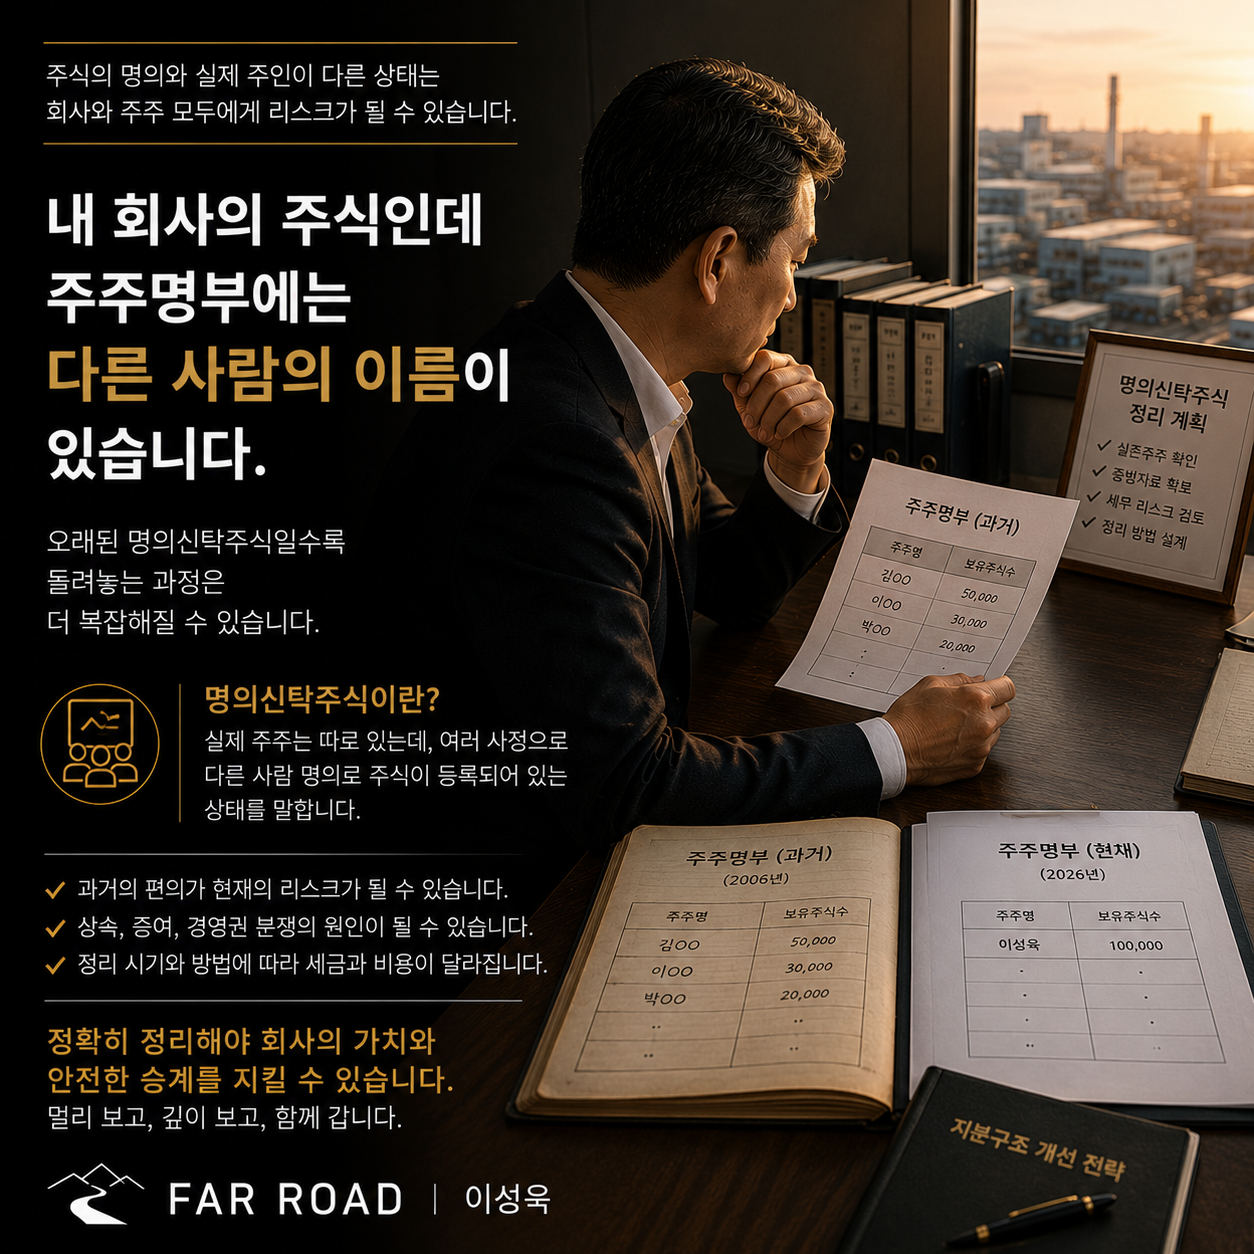
SECTION 01
명의신탁은 오래된 주주명부에서 발견되기도 합니다.
과거 회사 설립이나 증자 과정에서 실제 출자자와 주주명부상 주주가 달라진 경우가 있습니다.
문제는 시간이 흐른 뒤입니다.
당사자 사이의 관계가 달라질 수 있고, 명의자가 사망하면 상속인이 등장할 수도 있습니다. 회사가 성장하면 당시에는 크지 않았던 주식의 가치도 전혀 달라질 수 있습니다.
SECTION 02
실제 소유와 회사에서의 주주권 행사는 같은 문제가 아닙니다.
2017년 대법원 전원합의체 판결은 회사와의 관계에서 주주명부 기재가 주주권 행사에 갖는 의미를 분명하게 했습니다.
따라서 “내가 실제 돈을 냈으니 내 주식이다”라는 생각만으로 회사와의 관계에서 발생할 수 있는 모든 문제가 해결되는 것은 아닙니다.
실제 소유관계와 회사에 대한 주주권 행사의 문제를 구분해서 볼 필요가 있습니다.
SECTION 03
시간이 지날수록 중요한 것은 증거입니다.
명의신탁주식을 판단하려면 현재 주주명부만 봐서는 부족할 수 있습니다.
누가 주금을 납입했는지, 왜 다른 사람의 이름을 사용했는지, 당시 당사자 사이에 어떤 합의가 있었는지, 배당은 어떻게 이루어졌는지, 의결권은 누가 행사했는지, 이후 주식이 어떻게 이동했는지를 함께 확인해야 합니다.
“실제로 내 주식이었다”는 사실을 무엇으로 설명할 수 있는가.
명의신탁주식은 결국 이 질문으로 돌아옵니다.
SECTION 04
명의를 돌려놓는다고 모든 문제가 끝나는 것은 아닙니다.
명의신탁주식을 실제소유자 앞으로 정리하는 과정에서는 그 명의신탁이 만들어진 이유와 당시의 사실관계, 관련 조세문제와 증빙을 함께 검토해야 합니다.
FAR ROAD는 처음부터 “어떤 방법으로 환원할 것인가”를 정하지 않습니다.
향후 당사자나 상속인 사이의 다툼, 과세당국의 확인에서도 과거의 사실관계를 설명할 수 있는지가 먼저입니다.
SECTION 05
거래의 모양을 만드는 것이 해결책은 아닙니다.
명의신탁 사실을 그대로 확인하지 않은 채 양도나 증여의 외형을 만들어 정리하려 하면 세금과 자금흐름에서 또 다른 문제가 발생할 수 있습니다.
그래서 FAR ROAD는 실제 사실관계와 다른 거래를 만드는 것이 아니라,
먼저 과거의 사실관계를 확인하는 것
에서 시작합니다.
SECTION 06
승계나 매각을 앞두고 있다면 더 늦기 전에 봐야 합니다.
명의신탁주식은 평상시에는 드러나지 않을 수 있습니다.
그러나 기업승계, 지분정리, M&A, 주주 간 분쟁처럼 “누구의 주식인가”가 중요해지는 순간 과거의 문제가 현재의 거래를 막을 수 있습니다.
따라서 명의신탁주식은 마지막에 처리할 문제가 아니라 지분구조를 설계하기 전에 확인할 문제입니다.
명의신탁주식의 핵심은
명의를 바꾸는 기술이 아닙니다.
과거의 소유관계를 입증하고,
앞으로의 지분관계를 바로 세우는 일입니다.
SECTION 07
FAR ROAD가 보는 것
FAR ROAD는 명의신탁주식의 해결방법부터 제시하지 않습니다.
- 명의신탁이 만들어진 시점과 이유
- 실제 주금 납입과 자금흐름
- 주주명부의 변화
- 배당과 의결권 행사
- 당사자 사이의 관계와 증빙
- 세무상 쟁점
- 승계·매각·지분정리에 미치는 영향
을 먼저 구분합니다.
법률·세무 판단과 실행이 필요한 부분은 해당 전문영역과 함께 확인합니다.
확인 가능한 근거
이 글은 이성욱이 과거 기업대표 대상 홈페이지·DM 자료에서 실제로 다뤄온 명의신탁주식의 문제의식과 2017년 대법원 전원합의체 판결, 현행 상속세 및 증여세법상 명의신탁재산의 증여의제, 국세청 실제소유자 확인제도의 취지를 바탕으로 정리했습니다.
개별 기업의 환원·과세 여부는 구체적인 사실관계와 최신 법령에 따라 달라질 수 있습니다.
FAR ROAD